老後の生活基盤として多くの人が気にかける「厚生年金受給額」。現役時代の年収や加入期間によって受け取れる金額が大きく異なるため、将来のマネープランを描くうえで正確な知識を持っておくことが不可欠です。本記事では、2026年現在の最新状況を踏まえ、平均月額の実態から年収・加入期間別の早見表、ねんきん定期便の具体的な見方、そして将来の受給額を自らの手で増やすための実践的な対策まで、メディア現場の視点から徹底的に解説します。
公的年金制度の仕組みや、国民年金との違い、さらには受給開始年齢の選択肢まで網羅的に整理することで、漠然とした不安を解消し、具体的な備えにつなげるためのヒントを提供します。
厚生年金受給額の平均月額はいくら?国民年金との違いと基本構造
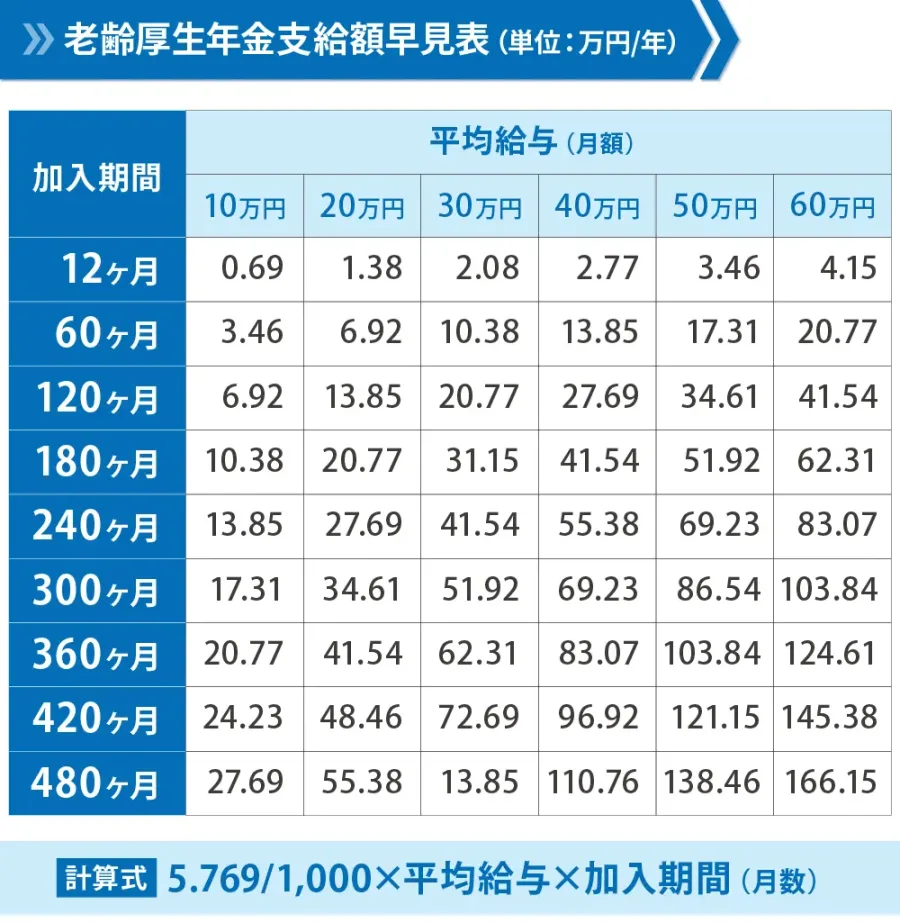
老後の収入を考える際、まず基準となるのが厚生年金の平均的な受給額です。国民年金(基礎年金)が原則として全員一律の保険料と加入月数に応じて決まるのに対し、厚生年金は現役時代の「標準報酬月額」と「加入期間」に比例して受給額が増減する仕組みをとっています。この構造上の違いが、老後の受給額における大きな差を生み出す要因となっています。
公的データの傾向を見ると、厚生年金の受給月額は男性と女性で平均値に開きが見られます。これは長年の賃金格差や、育児休業等による働き方の変化、非正規雇用としての就労期間の長さなどが複合的に影響しているためです。また、自営業者などが加入する国民年金のみの受給額と比較すると、厚生年金加入者は上乗せ保障がある分だけ手厚い設計となっていますが、単に平均値だけに頼るのではなく、自身の加入実績に基づいた個別試算が欠かせません。
厚生年金受給額の早見表:年収・加入期間別にもらえる目安
将来受け取れる年金額をイメージしやすくするため、年収(平均標準報酬月額)と加入期間ごとの大まかな目安を一覧化した早見表を確認しておきましょう。年金の受給額は「報酬比例部分」がベースとなり、長期間にわたって安定した収入を得て保険料を納めるほど、受け取れる金額が右肩上がりに増えていく仕組みです。
以下の表は、一般的なビジネスパーソンが特定の年収を維持しながら一定期間加入した場合の老齢厚生年金(報酬比例部分)の受給目安を示したものです。なお、実際の受給額にはこれに国民年金(老齢基礎年金)の満額あるいはそれに準じた額が上乗せされます。
| 平均年収(概算) | 加入期間:20年 | 加入期間:30年 | 加入期間:40年 |
|---|---|---|---|
| 年収 300万円相当 | 約32万円 / 年 | 約48万円 / 年 | 約64万円 / 年 |
| 年収 450万円相当 | 約48万円 / 年 | 約72万円 / 年 | 約96万円 / 年 |
| 年収 600万円相当 | 約64万円 / 年 | 約96万円 / 年 | 約128万円 / 年 |
| 年収 800万円相当 | 約85万円 / 年 | 約128万円 / 年 | 約170万円 / 年 |
この早見表から読み取れるように、加入期間が10年延びるごとに受給額は大きく底上げされます。特に20代・30代の早い段階から安定したキャリアを築き、厚生年金の加入期間を長く確保することが、老後の生活安定において極めて有利に働くことが分かります。
ねんきん定期便の正しい見方:自分の将来の受給額をチェックする方法
毎年誕生月に届く「ねんきん定期便」は、将来の厚生年金受給額を正確に把握するための最も身近で確実なツールです。封書またはハガキの形で手元に届きますが、年齢や時期によって記載内容が異なるため、ポイントを押さえて読み解く必要があります。
50歳未満のねんきん定期便には、これまでの加入実績に応じた受給見込額が記載されています。一方、50歳以上になると、現在の加入状況が60歳まで継続すると仮定した場合の「見込額」が記載されるため、より現実的な老後資金の計算が可能になります。特に確認すべき要点は以下の通りです。
・これまでの加入実績:これまでに納付した期間や、厚生年金に加入していた月数が正確に記録されているか。
・最近の月別状況:直近の標準報酬月額や保険料が正しく反映されているか。
・老齢年金の見込額:これまでの実績または将来予測に基づく年間の受給額。
もし記載漏れや勤務記録の誤りに気づいた場合は、年金事務所へ速やかに確認・相談が必要です。「ねんきんネット」を活用すれば、パソコンやスマートフォンからいつでも最新の加入記録や将来の受給シミュレーションを行えるため、併用をおすすめします。
老齢厚生年金の受給開始年齢と「繰上げ・繰下げ」の選択肢
原則として老齢厚生年金(および老齢基礎年金)は65歳から受給を開始できますが、ライフスタイルや経済状況に応じて受給開始のタイミングを柔軟に変更することができます。これが「繰上げ受給」と「繰下げ受給」の仕組みです。
繰上げ受給は、65歳になる前(最短50代後半以降)に受給を早める方法です。受給を1ヶ月早めるごとに年金額が一定割合(減額率)で減少し、その減額率は一生涯続きます。すぐに生活費が必要な場合には助けになりますが、生涯にもらえる総受給額が目減りするリスクを慎重に検討しなければなりません。
一方、繰下げ受給は、65歳以降(最大75歳まで)受給を遅らせる方法です。受給開始を遅らせた期間に応じて、1ヶ月遅らせるごとに年金額が0.7%ずつ増加(最大で1年につき8.4%、75歳時点では最大84%増)します。健康状態で長く働くことができる場合や、他の収入源がある場合は、繰下げ受給を活用することで受給額を大幅に引き上げ、高齢期のインフレや長生きリスクに備える有効な戦略となります。
将来の厚生年金受給額を増やすための具体的な4つの対策
「現時点で予想される受給額では少し不安だ」という場合、現役世代の行動次第で将来の受給額を増やすアプローチが存在します。制度の仕組みを理解し、実行可能な対策を早めに講じることが鍵となります。
第一に、加入期間を長くする(長く働く)ことです。厚生年金は加入期間が長くなるほど比例して受給額が増えるため、60歳以降も再雇用やパート・正社員として厚生年金適用事業所で働き続けることが最も確実な効果を生みます。第二に、収入(標準報酬月額)の向上を目指すことです。昇進やキャリアアップ、あるいは転職などを通じて現役時代の報酬を引き上げることが、将来の報酬比例部分の底上げに直結します。
第三に、産前産後休業や育児休業期間中の保険料免除制度の活用です。条件を満たすことで、保険料を実際に支払っていない期間であっても、将来の受給額計算においては「保険料を全額支払った期間」として扱われるため、キャリアの中断によるデメリットを最小限に抑えられます。第四に、未納期間や免除期間の追納です。国民年金部分に関わるものですが、過去に免除や猶予を受けた期間がある場合、後から保険料を追納することで将来の受給額を減らさないように調整できます。
【厚生年金受給額】に関するよくある質問(FAQ)
Q1:専業主婦(夫)やパートの場合、厚生年金はどうなりますか?
A1:配偶者が会社員等で厚生年金に加入している場合、一定の収入要件を満たす第3号被保険者であれば国民年金(基礎年金)の保険料負担が免除されます。ただし、自身が厚生年金適用事業所で働き保険料を支払わない限り、独自の厚生年金(報酬比例部分)は上乗せされません。パートタイムで働く場合は、適用拡大の条件(労働時間や賃金要件など)を確認し、自ら厚生年金に加入して受給額を増やす働き方も選択肢となります。
Q2:フリーランスや自営業に転身した場合、厚生年金はどう影響しますか?
A2:会社員からフリーランスや自営業に転身すると、厚生年金の加入資格を喪失し国民年金(第1号被保険者)へ切り替えることになります。その結果、それ以降は厚生年金の積立が停止するため、将来の受給額の伸びが緩やかになります。不足分を補うために、国民年金基金やiDeCo(個人型確定拠出年金)などを活用して私的年金を準備することが推奨されます。
Q3:離婚した場合、厚生年金の受給額はどう分割されますか?
A3:婚姻期間中の厚生年金記録(標準報酬)を夫婦間で分割できる「離婚時年金分割制度」があります。婚姻期間中の保険料納付実績に応じて、合意または裁判手続きにより厚生年金を分割し、それぞれの受給権に反映させることが可能です。対象となる期間や手続きの期限(原則として離婚した日の翌日から起算して2年以内)があるため、事前に専門機関への確認が必要です。
厚生年金受給額は、個人のキャリアや働き方、加入期間、そして受給開始年齢の選択によって大きく変動する動的なものです。「平均月額はどれくらいか」「自分のねんきん定期便にはどう記録されているか」という現状のファクトを正確に把握することが、すべての出発点となります。
老後の安心を構築するためには、闇雲に不安がるのではなく、長く働く選択肢やキャリアアップ、さらには繰下げ受給などの制度を組み合わせた戦略的なアプローチが有効です。ご自身のライフプランに合わせた最適な受給・就労戦略を見極め、確実な一歩を踏み出してください。