2026年現在、日本の社会保障制度は少子高齢化と人口減少の進行に伴い、歴史的な転換期を迎えています。その中でも特に論争となっているのが、会社員や公務員の配偶者を持つ主婦を対象とした国民年金の第3号被保険者制度の見直しに関する議論です。これまで「保険料の自己負担なしで基礎年金を受け取れる仕組み」として多くの家庭を支えてきた制度ですが、共働き世帯の増加や時代の変化に伴い、その存続意義や公平性をめぐる議論が激化しています。
本稿では、制度改革の背景にある社会的要因から、実際に廃止された場合の影響、世帯ごとの負担増リスク、そしてこれからのライフプランにおける具体的な備えまでを、専門的な視点から徹底的に解説します。
第3号被保険者制度の概要と見直し議論の経緯
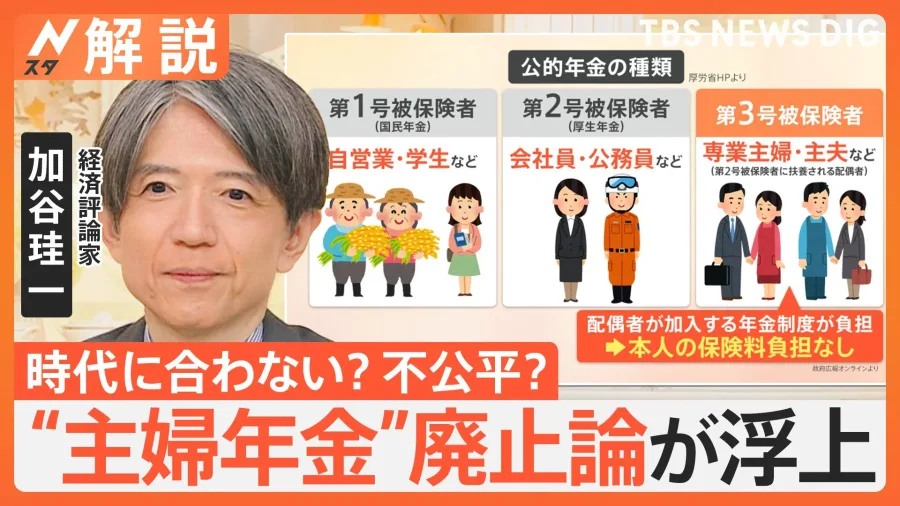
日本の公的年金制度は、自営業者などが加入する「第1号」、会社員や公務員が加入する「第2号」、そしてその第2号被保険者に扶養されている20歳以上60歳未満の配偶者を対象とする「第3号」の3つの枠組みで構成されています。第3号被保険者制度は1986年の年金制度改革によって導入され、当時は専業主婦の権利を守り、無年金者を防ぐ重要なセーフティネットとして機能してきました。
しかし、時代が進むにつれて労働環境は大きく変化しました。導入当時は専業主婦世帯が主流でしたが、現在では共働き世帯数が専業主婦世帯数を大きく上回る逆転現象が定着しています。こうした中で、「自分で保険料を納めていないにもかかわらず基礎年金を受給できる仕組みは、自ら保険料を負担している第1号被保険者や共働き世帯との間で不公平ではないか」という指摘が強まりました。これが、制度の見直しや廃止論が繰り返し浮上している根本的な経緯です。
年金制度改革における専業主婦の第3号被保険者廃止議論の真相とは?
世間で囁かれる「第3号被保険者の完全即時廃止」という噂の真相を紐解くと、政府や有識者会議における議論の実態は、単なる一律の廃止ではなく、段階的な適用縮小やマルチな働き方に対応した制度的統合がメインとなっています。
最大の争点は、少子高齢化による財政的なひっ迫と、多様化する雇用形態への適応です。パートタイム労働者への厚生年金適用拡大が進む現代において、一定の収入を超えると保険料負担が発生する「130万円の壁」などの問題と第3号制度が複雑に絡み合っています。政府としては、特定のライフスタイルを優遇する構造を改め、すべての労働者が自身の稼働に応じた保険料を負担する公平な社会保障基盤を作りたいという狙いがあります。したがって、急激な廃止によって生活困窮層が生まれないよう配慮しつつも、実質的な縮小に向けた法整備の検討が水面下で続けられています。
第3号被保険者制度見直しの主要ポイント比較
これまでの制度と、今後の改革議論で想定される方向性の違いを整理すると、以下のようになります。
| 比較項目 | 従来の制度(第3号被保険者) | 改革議論・見直しの方向性 |
|---|---|---|
| 保険料の負担 | 自己負担なし(第2号全体の拠出で賄う) | 原則として個人ごとの保険料負担、または段階的縮小 |
| 対象者の要件 | 会社員・公務員の年収130万円未満の配偶者 | 厚生年金の適用拡大に伴う対象者の狭小化 |
| 社会的な位置づけ | 専業主婦・主夫の保護と無年金防止 | 共働き世帯との公平性確保、就業調整の解消 |
| 家計への影響 | 保険料支出が発生しない | 新たに国民年金保険料(月額約1万6千円〜2万円程度)の支出リスク |
主婦の年金保険料負担増と「130万円の壁」がもたらす影響
もし第3号被保険者制度が廃止または大幅に縮小された場合、最も直接的な影響を受けるのは、現在パートやアルバイト、あるいは完全に無収入で配偶者に扶養されている専業主婦層です。
これまで免除されていた国民年金保険料を自身で支払う義務が生じた場合、年間で約20万円前後の追加支出となります。これは家計にとって決して小さくない負担です。また、これに加えていわゆる「130万円の壁(社会保険の扶養から外れるライン)」や「106万円の壁」の存在が拍車をかけます。多くの主婦が保険料負担を避けるために就業時間を調整している現状がありますが、制度改革が進むことで「中途半端に働くよりも、思い切ってフルタイムで働き厚生年金に加入した方が将来の受給額も含めて得になる」という選択へのシフトが促されています。
今後の年金見通しと私たちが取るべきライフプランの備え
今後の年金見通しを踏まえると、単一の収入源や配偶者の扶養に依存したライフプランはリスクが高いと言わざるを得ません。公的年金の給付水準がマクロ経済スライド等によって抑制される傾向にある中、自分自身の名前で年金を積み立てたり、資産形成を行ったりが必要です。
具体的な備えとしては、以下のステップが挙げられます。
- 働き方の見直し:短時間労働のまま保険料負担を強いられるよりも、厚生年金が適用される職場で働き、将来の受給額を増やすキャリアパスを検討する。
- 自助努力の活用:iDeCo(個人型確定拠出年金)やNISAなどの税制優遇制度を積極的に活用し、老後資金を自力で構築する。
- 夫婦間のマネー共有:世帯全体の収入と支出、将来の年金受給見込額を夫婦で定期的に確認し、制度変更に対する耐性を高めておく。
【年金専業主婦 3 号廃止】に関するよくある質問(FAQ)
Q1:第3号被保険者制度はいつから廃止される予定ですか?
A1:現時点で明確な廃止の断行時期や確定したスケジュールは公表されておらず、政府の社会保障審議会などで継続的に議論が続けられている段階です。
Q2:制度が廃止された場合、過去に納めていなかった期間はどうなりますか?
A2:過去の期間に遡って未納分を請求されるような遡及措置が取られる可能性は極めて低く、基本的には制度変更の施行日以降の取り扱いが議論の焦点となります。
Q3:専業主婦のままでは老後の年金受給額はどう変化しますか?
A3:仮に制度が廃止されて自身で保険料を納めることになった場合、将来受け取る老齢基礎年金の受給資格維持や額の確保に繋がりますが、保険料を支払わない選択をした場合は無年金や減額のリスクが生じます。
年金制度改革における第3号被保険者をめぐる議論は、単なる税や保険料の徴収論を超えて、これからの日本のあり方や理想的な家族・労働の姿を問い直すテーマとなっています。「専業主婦でいることのメリット」が縮小していく可能性が高い現在、重要なのは国や社会の制度変更に振り回されない自立したライフプランの設計です。自身のキャリアビジョンと家計の収支バランスを冷静に見つめ直し、早めの情報収集と柔軟な働き方の選択を進めていくことが、将来の安心を担保する最大の鍵となります。