2026年現在、子育て世帯を取り巻く税制や社会保障制度は大きな転換期を迎えています。なかでも議論の的となっているのが、子どもの年齢に応じた税制上の優遇措置である扶養控除のあり方です。過去の度重なる制度変更や児童手当の拡充に伴い、家計の税負担には複雑な変化が生じてきました。「年少扶養控除の復活論」や、所得税および住民税における変更点が子育て世帯の家計にどのような実質的影響を及ぼしているのか、その全貌を多角的な視点から検証します。
本記事では、扶養控除の基本的な仕組みから、近年の税制改正における縮小・見直しの経緯、そしてこれからの子育て世帯が直面する負担の比較まで、信頼できる客観的データをもとに深く掘り下げていきます。制度の変遷を正しく理解し、家計防衛のための判断基準を養うための情報を網羅しました。
子供の扶養控除の基本的な仕組みとこれまでの法改正の歩み
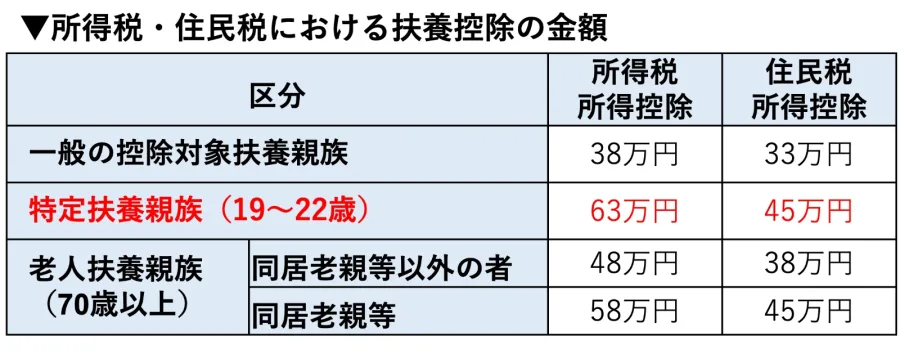
扶養控除とは、所得税や住民税を算出する際に、扶養家族を持つ納税者の税負担を軽減するために所得から一定額を差し引く制度です。子どもを対象とした控除は、日本の少子化対策や税制の公平性を保つ観点から、時代ごとに大きな制度変更を繰り返してきました。特に、手当の支給と引き換えに行われた見直しは、多くの家庭の税負担額に直結するため、常に社会的な関心を集めています。
歴史的な転換点となったのは、民主党政権時代に行われた子ども手当(現・児童手当)の創設とセットでの「年少扶養控除(16歳未満)の廃止」です。これにより、16歳未満の子どもを持つ家庭では、所得税・住民税の扶養控除が適用されなくなりました。その後も、高校生(16歳以上19歳未満)の特定扶養親族に対する控除額の縮小や、児童手当の所得制限・支給見直しなど、制度の微修正が断続的に行われてきた経緯があります。
年少扶養控除の復活論と背景にある子育て世帯の実質負担
近年、物価高騰や教育費の増加に伴い、子育て世帯の間で「年少扶養控除の復活」を求める声が根強く上がっています。かつて廃止された年少扶養控除ですが、現金給付である児童手当だけでは、高所得層や税負担の重い世帯において実質的な減税メリットが相殺されてしまうという矛盾が指摘されてきました。
例えば、児童手当には一定の所得制限が設けられた時期がある一方、税の扶養控除は所得税率が高い高所得者ほど控除による節税額が大きくなる仕組みでした。そのため、一律の現金給付への切り替えは「実質的な増税になった」と感じる中間層や高所得層の不満を生む原因となりました。こうした背景から、税制の公平性と真の子育て支援のあり方を巡り、控除の復活や再設計に関する議論が絶えず行われています。
所得税と住民税における扶養控除の変更点・縮小の影響
所得税と住民税の計算において、扶養控除が果たす役割は非常に大きいです。特に16歳未満の年少扶養親族や、高校生年代の扶養親族に対する控除額の変更は、ダイレクトに手取り額に影響を与えます。高校生年代の扶養控除については、児童手当の高校生までの支給拡充に伴い、控除額の縮小や見直しが段階的に議論されてきました。
ここで、子どもに関する主な扶養控除区分の変遷と特徴を整理します。
| 対象年齢・区分 | 制度の変遷と主な特徴 | 所得・住民税への影響 |
|---|---|---|
| 16歳未満(年少扶養) | かつては控除対象であったが、児童手当の導入に伴い廃止。 | 直接的な税の控除はなく、手当による支援へ一本化された。 |
| 16歳〜18歳(高校生年代) | 特定扶養親族として控除が維持されてきたが、手当拡充にともなう縮小議論の対象。 | 教育費がかさむ時期の税負担に直結する重要な控除項目。 |
| 19歳〜22歳(大学生年代) | 特定扶養親族として手厚い控除枠(所得税63万円など)が継続中。 | 最も教育費の負担が大きい時期の重要な減税措置。 |
このように、子どもの成長ステージごとに適用される控除や手当の組み合わせが異なるため、世帯の年収や子どもの人数によって「減税の恩恵が大きい層」と「負担増を感じやすい層」の間にギャップが生じやすい構造となっています。
年収の壁と扶養控除の関係:働き控え問題への影響
子育て世帯の税負担を語る上で避けて通れないのが、いわゆる「年収の壁」と扶養控除・配偶者控除の兼ね合いです。パートやアルバイトで働く主婦・主夫層だけでなく、子育てをしながら働く親世代にとっても、一定の収入を超えると扶養から外れて税金や社会保険料の負担が発生する仕組みは、就業調整(働き控え)の大きな要因となっています。
国や自治体による税制改正の議論においては、単に子どもの人数に応じた控除だけでなく、世帯全体の収入バランスや社会保険の適用拡大との整合性が問われています。扶養控除の縮小や見直しが行われると、手取り額を維持するために就業時間を調整せざるを得なくなるケースもあり、労働市場全体の活性化という観点からも慎重な調整が求められているのが実情です。
【子供扶養控除】に関するよくある質問(FAQ)
Q1:16歳未満の子どもの扶養控除は現在どうなっていますか?
A1:2026年現在も、16歳未満の年少扶養控除は廃止されたままとなっています。代わりに児童手当による支給が行われていますが、税制上の控除復活を求める声や見直しの議論は継続しています。
Q2:高校生の子供がいる家庭の扶養控除はどう変わりましたか?
A2:高校生年代(16歳〜18歳)の子どもに対する扶養控除は特定扶養親族として存在しますが、児童手当の制度拡充や総合的な子ども・子育て支援策の財源議論に伴い、控除額の縮小や見直しの対象として常に注目されています。
Q3:児童手当の拡充と扶養控除の縮小・廃止では、どちらが得なのでしょうか?
A3:世帯の年収水準や子どもの年齢・人数によって異なります。一般的に、所得税率の低い世帯では現金給付である児童手当のほうが恩恵を感じやすい一方、所得税率の高い高所得世帯ではかつての控除廃止による実質的な負担増を指摘する声が多くあります。
子供の扶養控除を巡る議論は、単なる税金の優遇措置の枠を超え、日本の少子化対策や社会保障全体の持続可能性に直結する極めて重要なテーマです。年少扶養控除の復活論や、高校生年代の控除縮小、そして児童手当との組み合わせによる実質的な負担比較は、今後も政財界やメディアで議論され続けるでしょう。
私たち子育て世帯や生活者が賢く家計を守るためには、断片的なニュースに惑わされず、税制改正の全体像や自身の世帯年収における実質的な手取り額の変化を冷静に見極めることが不可欠です。制度の仕組みを正しく理解し、変化する社会情勢をしなやかに乗り切るための判断基準を持ち続けましょう。