2026年現在、少子化が深刻化する日本において、4人以上の子供を育てる「多子世帯」の家計管理や経済的負担は、社会全体で大きな関心を集めています。核家族化や物価高騰が続くなか、「子供4人を育てるにはいくらの年収が必要なのか」「教育費や生活費をどのようにやり繰りすればよいのか」と悩む子育て世帯は少なくありません。一般の世帯に比べて圧倒的に支出がかさむ4人きょうだいの育児においては、正確な平均年収の実態を知り、国や自治体による多子世帯向けの支援制度をフル活用することが不可欠です。
本記事では、子供4人を育てる家庭に必要な世帯年収の目安から、膨らむ教育費の負担を軽減するための公的支援、さらには家計破綻リスクを回避するための実践的な節約術まで、最新の信頼できるデータをもとに徹底的に解説します。4人の子供の健やかな成長と家計の安定を両立させるためのロードマップを見ていきます。
子供4人世帯の平均年収と家計を取り巻く実態
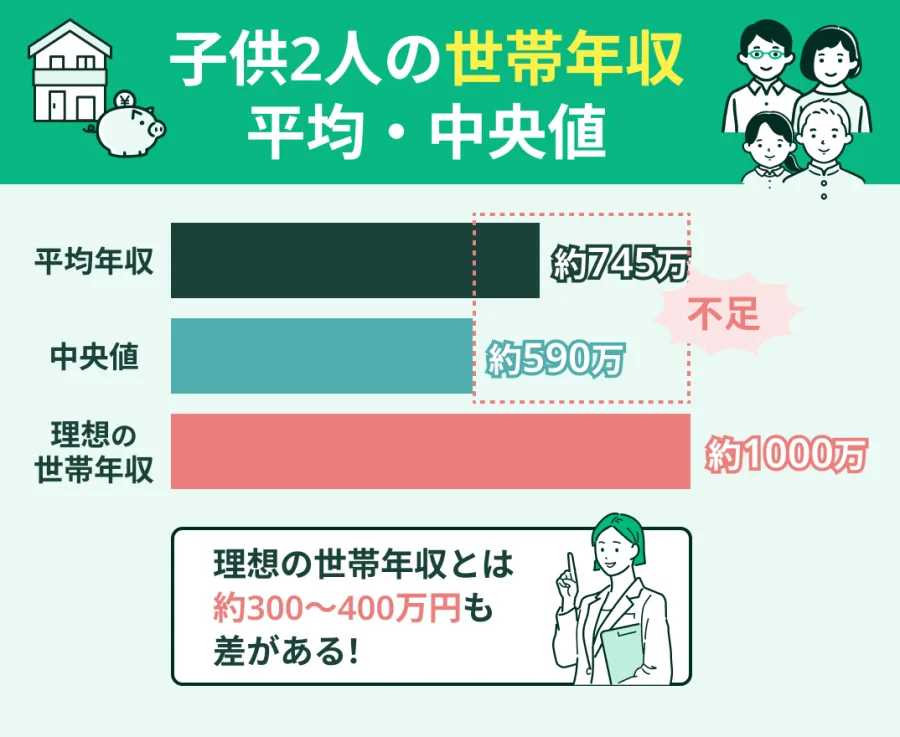
子育て世帯における年収の全体像を把握するうえで、まずは総務省や厚生労働省などの公的統計が示す世帯収入の傾向を理解が必要です。子供の数が4人となる「4人きょうだい」の家庭では、一般的な1〜2人っ子の世帯と比較して、日々の食費や日用品費だけでなく、住宅費や医療費といった基礎生活費の負担が跳ね上がります。
実際のところ、子供4人を養う家庭の世帯年収は、父親の単独収入だけではなく、共働きによる世帯収入の合算で支えられているケースが多数派です。共働きによる年収の目安として、世帯年収1,000万円を超えるケースも見られますが、地域ごとの物価や生活コストによって余裕度は大きく異なります。単に「年収がいくらあれば安心」という絶対的な基準はなく、世帯の固定費や教育方針、奨学金の活用有無などによって家計のバランスは大きく変動します。
子供4人分の教育費・育児費用と家計破綻リスク
子育て世帯にとって最大の支出項目となるのが教育費です。幼稚園から高校、そして大学に至るまでの学習費や習い事の費用は、1人分であっても多額にのぼりますが、それが4人分となると単純計算でも莫大な金額になります。特に4人の子ども全員が私立学校に進学したり、大学進学の時期が重なったりすると、家計のキャッシュフローは一気に圧迫され、いわゆる「教育費破産」や「家計破綻」のリスクが現実味を帯びてきます。
教育費のピークは、高校から大学にかけての時期です。4人の子どもたちの年齢差が詰まっている場合、大学の学費や仕送り、下宿代が同時期に複数人分発生するため、事前の備えがなければ対応が極めて困難になります。このリスクを回避するためには、児童手当の貯蓄をはじめ、早い段階からの教育資金の積み立てや、学資保険、ジュニアNISA(制度終了前の積立含む)などの資産形成手法を複合的に組み合わせる視点が大切です。
子育て世帯の家計負担を支える多子世帯の支援制度
増え続ける教育費や生活費の負担を軽減するため、国や地方自治体ではさまざまな多子世帯向けの支援制度を整備しています。これらの制度を正しく理解し、もれなく申請することが家計防衛の大きなカギとなります。
代表的な公的支援として挙げられるのが「児童手当」です。近年の制度改正や見直しにより、多子世帯に対する手厚い加算措置が講じられており、3人目以降の子どもについては支給額が増額される仕組みが導入されています。また、高等学校等就学支援金制度による授業料の実質無償化や、大学・専門学校などの高等教育の修学支援新制度(授業料等減免と給付型奨学金のセット)においても、扶養する子どもの人数が多い多子世帯に対して所得制限の緩和や手厚い支援が行われています。
| 支援制度の名称 | 主な対象・要件 | 主なメリット・内容 |
|---|---|---|
| 児童手当(多子加算) | 0歳から高校修了前までの児童を養育する世帯 | 第3子以降の支給額が手厚く増額され、4人世帯のベース収入をサポート |
| 高等学校等就学支援金 | 高校に通う生徒の保護者の所得等に応じた支援 | 授業料の負担を軽減し、私立・公立問わず教育費の平準化に寄与 |
| 高等教育の修学支援新制度 | 大学・短大・高専・専門学校に進学する学生の世帯 | 授業料・入学金の減免および返還不要の給付型奨学金の支給 |
| 自治体独自の多子優遇施策 | 各自治体(市区町村)が定める多子世帯 | 保育料の第3子以降無料化や、医療費助成の拡大など地域独自の恩恵 |
生活費の節約術と4人きょうだいの効率的な家計管理のコツ
公的支援を活用しても、日々の生活費や固定費のコントロールを誤ると家計の健全性を維持することはできません。4人の子どもを育てる家庭では、消費のスケールメリットを活かしつつ、無駄を徹底的に削ぎ落とす効率的な家計管理が大切です。
食費や日用品費においては、まとめ買いや業務スーパー等の活用、食材の冷凍保存によるロス削減が基本です。また、衣服や学用品、自転車などの大型アイテムは、上の子どもたちから下のきょうだいへとお下がりを活用することで、被服費や雑費を大幅に抑えることができます。加えて、通信費や保険料といった固定費の見直しは、一度実行すれば継続的な節約効果を生むため、定期的なプラン見直しが不可欠です。家計簿アプリなどを活用して「誰に・何にいくら使っているのか」を家族で可視化し、無駄な支出の芽を早めに摘み取ることが、長期的で安定した家計運営につながります。
【子供 4 人年収】に関するよくある質問(FAQ)
Q1:子供4人を育てるために必要な世帯年収の目安はいくらですか?
A1:居住地の家賃水準、公立・私立の進路選択、奨学金の利用状況によって大きく異なるため一概には言えませんが、生活費と大学までの教育費を両立させるためには、共働きによる安定した世帯収入が重要な要素となります。一般的には、生活コストのバランスを慎重に管理しながら、公的支援を最大限に受給することが前提となります。
Q2:4人の子ども全員を私立大学に進学させることは可能ですか?
A2:非常に高額な学費が必要となるため、事前の資金計画や資産運用、奨学金制度の活用なしでは極めて困難です。高校卒業後の進路については、国公立大学の選択肢を含め、奨学金や国の修学支援新制度の適用条件を早期に確認しておくことが賢明です。
Q3:児童手当の多子加算はどのように適用されますか?
A3:児童手当における多子加算は、きょうだいの人数や年齢のカウント方法にルールがあります。最新の法改正や支給要件を確認し、自分が受給対象となる時期や金額をあらかじめ自治体の窓口や公式ホームページで把握しておくことが大切です。
子供4人を育てる家庭の家計管理は、決して容易な道のりではありません。しかし、児童手当の多子加算や教育支援制度などの公的セーフティネットを正確に把握し、日々の生活費の節約と計画的な資産形成を組み合わせることで、家計破綻のリスクを十分に回避することは可能です。
重要なのは、世帯年収の多寡だけに一喜一憂するのではなく、家族のライフステージの変化に合わせた柔軟な予算配分と、利用可能な制度をフル活用する情報収集力です。変化する社会経済の動向を見据えながら、堅実な家計運営と子どもたちの未来への投資を両立させていきましょう。