2026年現在、社会的な関心が高まり続けている「宗教法人非課税」の制度。ニュースや議論の場においてそのあり方が取り沙汰されることが増えていますが、具体的にどのような法律や仕組みに基づいて税金の優遇が図られているのか、その全貌を正確に把握している方は意外と少ないのと考えられます。
本記事では、宗教法人がなぜ非課税とされているのか、その歴史的・法的な背景や、通常の収益事業に対する課税の境界線をわかりやすく紐解きます。優遇措置の実態や、社会的な透明性を巡る議論の現在地についても多角的に解説します。
宗教法人が「非課税」とされる法的な仕組みと歴史的背景
日本において宗教法人が税制上の優遇措置を受けている最大の理由は、憲法第20条が定める「政教分離の原則」に深く根ざしています。国家が宗教に介入したり、特定の宗教を支援したりしないのと同時に、宗教活動やそのための財産に対して過度な経済的負担を課すことが精神的な自由や信仰の自由を脅かす恐れがあるという配慮が背景にあります。
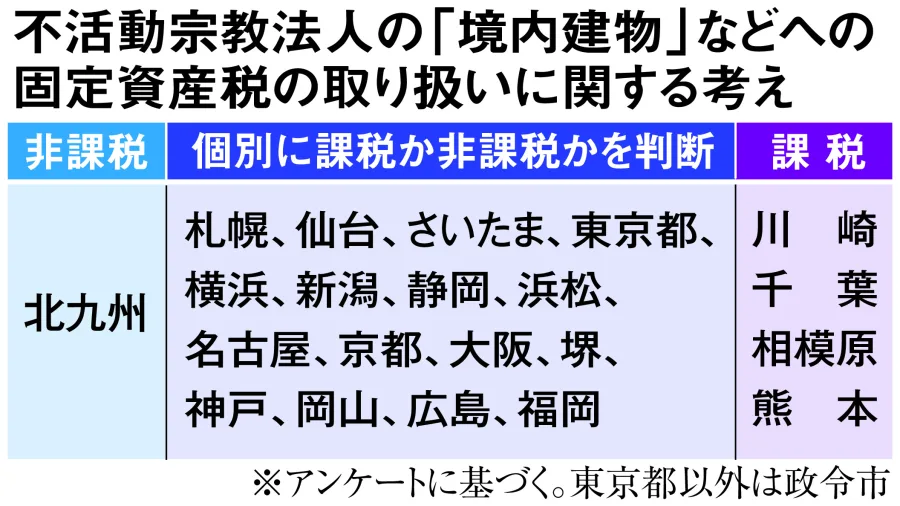
この仕組みを支えている主な法律が「宗教法人法」および「法人税法」です。宗教法人は、礼拝の施設や境内の土地といった「宗教活動に直接使用する固定資産(境内建物・境内地)」に関して、固定資産税が非課税とされています。また、信者から集める喜捨や布施、寄付金についても、一般的な企業の売上とは異なる性質を持つものとして原則的に非課税扱いとされています。
「宗教法人非課税」に関する税目・優遇措置の比較
宗教法人が受けている税制上の優遇は無制限のものではありません。どのような税目がどのように扱われているのか、その内訳を整理して見ていきます。
| 税目の種類 | 非課税・優遇の対象となる範囲 | 課税される(例外となる)ケース |
|---|---|---|
| 法人税 | 宗教活動に伴う収入(布施、寄付金、お札・お守りの授与など) | 収益事業(境内で行う売店経営や不動産賃貸など34業種)から得た所得 |
| 固定資産税 | 本堂、礼拝堂、社務所、境内地などの宗教活動に不可欠な資産 | 収益事業に使用されている資産や、宗教活動に関係のない遊休地 |
| 登録免許税 | 宗教法人の設立や境内建物の所有権保存登記など | 宗教活動に直接関係のない一般の不動産売買に伴う登記 |
上記のように、法人が行うすべての活動が無条件に免税されているわけではありません。法律上は明確な線引きがなされており、世間一般の企業活動と競合するような営利目的の事業に対しては、しっかりとした課税の網がかけられています。
収益事業に対する課税の境界線と「34業種」のルール
多くの人が疑問に思うポイントとして、「どこからが宗教活動で、どこからが商売なのか」という境界線があります。法人税法では、宗教法人が行う事業のうち、政教分離の観点や宗教本来の目的から外れる営利目的の事業を「収益事業」と定めています。
具体的には、物品販売業、不動産貸付業、駐車場業など、政令で定められた34の業種がこれに該当します。たとえば、寺社が境内で参拝客向けにお守りや御札を授与する行為は宗教活動の一環とみなされ非課税ですが、境内に大規模な一般向けのコインパーキングを常設して利益を得たり、全く関係のない小売店を経営して収益を上げたりする場合は、一般的な企業と同様に法人税が課される仕組みになっています。
寄付金優遇措置の仕組みと社会的な寄与のあり方
宗教法人に対する寄付金についても、税制上の優遇措置が用意されています。個人が特定の公益法人や宗教法人に対して寄付を行った場合、条件を満たしていれば所得税の控除を受けられる制度や、法人の寄付金損金算入に関する特例が存在します。
ただし、この寄付金控除の対象となる宗教法人は、単に法人格を持っているだけでなく、社会貢献活動や公益的な実績が認められ、所轄庁から適切に認証されている必要があります。この優遇措置は、宗教法人が担う地域社会の福祉や文化財の保護といった公共的な役割を間接的に支えるためのものです。
現代における実態と透明性をめぐる課題
近年、宗教法人を取り巻く社会環境や法的な監視の目は大きく変化しています。特に、一部の組織における高額な献金問題や、実態の不透明な法人運営が社会問題化したことを受け、税制優遇のあり方を見直すべきだという議論が活発に行われています。
現行の法律下では、宗教法人は一般の企業に比べて財務情報の公開義務や外部監査のハードルが低いと指摘されることがあります。「非課税特権」のように捉えられる側面もある中で、関係官庁によるチェック体制の強化や、活動内容のさらなる透明性確保が求められる機運が高まっているのが2026年現在の実態です。
【宗教法人非課税】に関するよくある質問(FAQ)
Q1:宗教法人はすべての税金が完全に免除されているのですか?
A1:いいえ、すべて免除されているわけではありません。礼拝施設や宗教活動に直接使う資産の固定資産税や、寄付金・布施などは非課税ですが、一般企業と同様に行う34業種の収益事業(不動産賃貸や物品販売など)や、従業員を雇った場合の源泉所得税などは課税対象となります。
Q2:なぜ宗教法人には非課税の優遇措置が認められているのですか?
A2:憲法で保障されている「政教分離の原則」および「信教の自由」を守るためです。国家が宗教団体の活動や財産に対して過度な課税を行うことで、信仰活動に不当な経済的圧力をかけないようにするという配慮が歴史的・法的な背景にあります。
Q3:一般の企業や商店と、宗教法人のビジネス活動の境界線はどうなっていますか?
A3:法人税法で定められた「収益事業(物品販売業や駐車場業など34業種)」に該当するかどうかが境界線となります。宗教的儀式に伴う授与品などは非課税ですが、通常の商行為と変わらない利益追求型の事業には法人税が課されます。
宗教法人の非課税措置は、我が国の法体系において信教の自由と政教分離を担保するための重要な仕組みとして位置づけられてきました。しかし、その基本理念がある一方で、収益事業に対する厳格な課税の適用や、法人の透明性を高めるためのガバナンス強化は、現在不可欠な課題となっています。
特権的な優遇措置と見なされがちな側面があるからこそ、制度の趣旨である「宗教的・公益的な活動の保護」と、現代社会が求める「公平性と透明性」のバランスをどのように保っていくのかが、今後の大きな焦点となります。