2026年現在、生活保護制度を利用している世帯において、突発的な出費や予期せぬトラブルにより「手元にお金がない」という切実な状況に直面するケースは少なくありません。生活保護費は毎月支給されるものの、医療費の立て替え、家財の急な破損、あるいは支給日までの繋ぎ資金など、想定外の支出に対応できない場面で役立つのが各種の緊急貸付制度です。「生活保護受給中でも本当にお金を借りられるのか」「福祉事務所や社会福祉協議会への相談方法は?」といった疑問を持つ方に向けて、利用できる制度の仕組みや対象条件、申請時の注意点を詳しく解説します。
>
>
-
>
- 要点1:生活保護受給中であっても、福祉事務所や社会福祉協議会の各種貸付制度(生活福祉資金など)を利用できる場合がある。 >
- 要点2:緊急小口資金や一時生活支援事業などの仕組みを正しく理解し、自身の状況に応じた相談先を選ぶことが不可欠。 >
- 要点3:無計画な借入れや制度の誤解を避け、担当ケースワーカーと連携して正確な手順で申請することがトラブル防止の鍵となる。 >
生活保護受給中にお金がない?緊急時に直面する資金不足の背景
生活保護制度は、憲法が保障する「健康で文化的な最低限度の生活」を維持するためのセーフティネットですが、支給される保護費は日々の生活費や光熱費、食費などに計画的に割り当てられることが前提となっています。そのため、予測できない臨時出費が発生した場合には、たちまち家計が立ち行かなくなるリスクを抱えています。たとえば、身内の急な不幸に伴う交通費、仕事を探すための初期費用、あるいは季節の変わり目に必要な衣類の買い替えなど、手元の現金が底をつく原因はさまざまです。
こうした状況に陥った際、多くの受給者が「生活保護を受けているから一切の借金や貸付は認められないのではないか」と誤解しがちですが、実際には公的な支援や一時的なつなぎ資金の仕組みが存在します。ただし、一般的な消費者金融やカードローンからの借入れは生活保護法上の収入認定や返済能力の観点から原則として認められておらず、最悪の場合は保護費の不正受給や支給停止につながるおそれもあるため注意が必要です。したがって、公的に認められた信頼性の高い窓口を活用することが何よりも重要になります。
生活保護受給者が利用できる主な緊急貸付・支援制度の仕組み
生活保護受給者がいざという時に頼ることができる公的制度には、いくつかの種類があります。中でも代表的なものが、社会福祉協議会が窓口となる「生活福祉資金貸付制度」や、自治体が実施する「一時生活支援事業」における貸付金、そして特定の状況に対応する「臨時特例つなぎ資金」などです。それぞれの制度には明確な対象条件や目的が定められており、誰でも無制限に借りられるわけではありません。
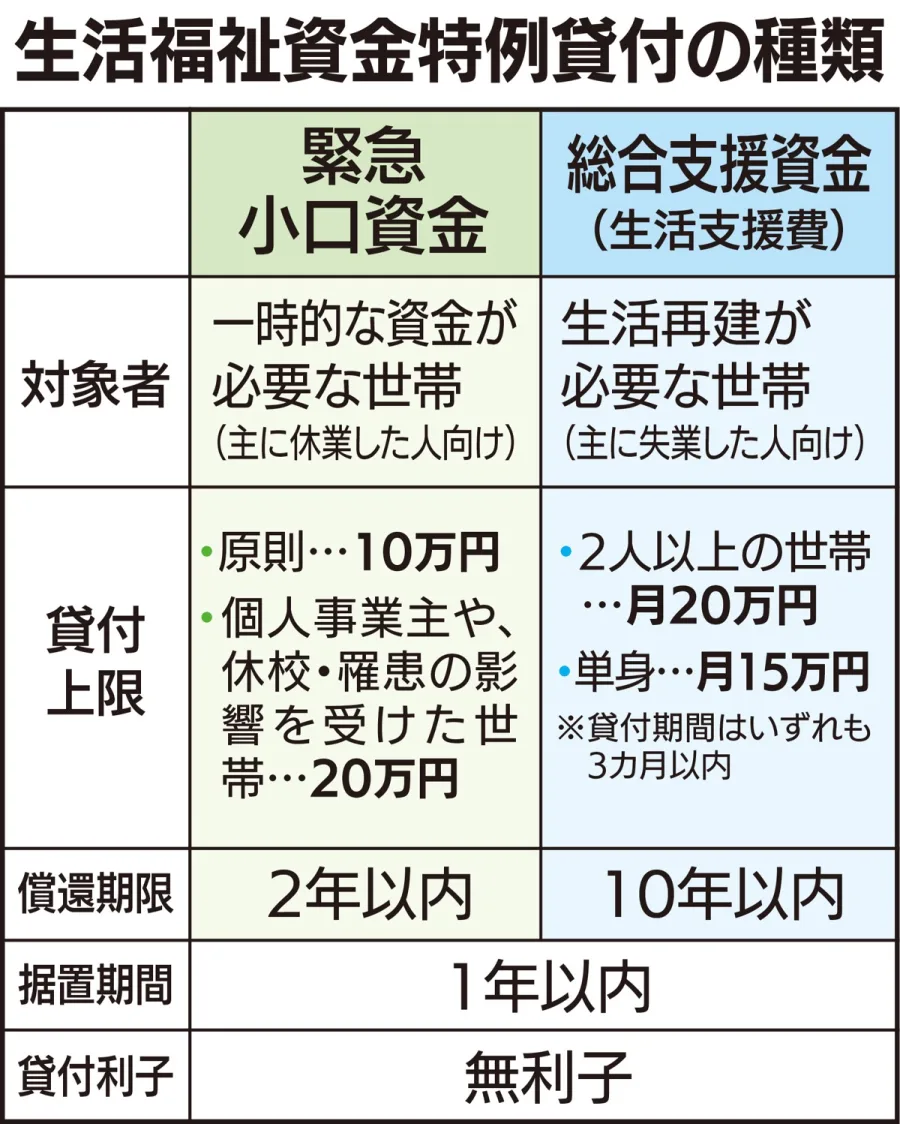
たとえば、生活福祉資金貸付制度の中には、緊急かつ一時的に生計の維持が困難となった場合に少額を貸し付ける「緊急小口資金」などが含まれます。ただし、生活保護受給世帯に対する適用にあたっては、返済能力(生活保護費からの切り崩しではなく、将来的な就労自立など)の有無や、他の公的給付を優先すべきかどうかの審査が行われます。制度ごとの違いや適用の可否を正しく把握することが、スムーズな資金確保への第一歩となります。
| 制度名・名称 | 主な窓口・実施主体 | 対象条件・利用目的 |
|---|---|---|
| 生活福祉資金貸付制度(緊急小口資金等) | 市区町村社会福祉協議会 | 低所得世帯や生活保護受給世帯などで、緊急かつ一時的な資金が必要な場合 |
| 一時生活支援事業による貸付金 | 福祉事務所(自治体の生活保護担当窓口) | 住居を失うおそれのある方や、生活再困窮者に対する一時的な衣食住の確保および自立支援 |
| 臨時特例つなぎ資金 | 市区町村社会福祉協議会・労働金庫など | 公的給付(生活保護費や離職者支援給付など)の支給が決定するまでの間のつなぎ資金 |
福祉事務所と社会福祉協議会の役割と正しい相談の手順
お金に困った際、最初に連絡すべきなのは日頃から担当している福祉事務所のケースワーカーです。生活保護受給中の金銭問題や生活上の困りごとは、勝手に外部の機関に相談して借入れを進めるのではなく、まずは担当職員に実態を正直に伝えることが原則とされています。福祉事務所では、家計の状況をヒアリングした上で、現行の保護費のやりくりで対応できるか、あるいは法的な範囲内で活用できる他の扶助(生業扶助や住宅扶助の臨時支給など)がないかを総合的に検討します。
一方、社会福祉協議会が扱う生活福祉資金貸付などは、民生委員や担当コーディネーターを交えた面談を経て申請手続きが進められます。福祉事務所と社会福祉協議会は密接に連携しているため、一方を隠してもう一方から借りようとする行為は信用を損ねる原因になります。「福祉事務所の相談を経て社会福祉協議会の窓口を紹介される」という正式なルートを踏むことで、後々のトラブルを防ぎながら確実な支援につなげることができます。
生活保護受給中の貸付をめぐる実態とよくある誤解の検証
インターネット上やSNSでは、生活保護受給中の金銭事情に関してさまざまな情報が飛び交っていますが、中には事実と異なる誤解や誇張も多く見られます。よくある誤解の一つに、「生活保護を受けていれば、申請さえすれば無条件でまとまった額の現金が貸してもらえる」というものがあります。しかし、公的な貸付制度であっても、あくまで「貸付」である以上は原則として返済義務が伴います。生活保護費の中から毎月少しずつ返済していく形になる場合、翌月以降の生活費がさらに圧迫されるというジレンマが生じる点に留意しなければなりません。
また、「他から借りてしまえばバレないだろう」という安易な考えで無許可の借金をした結果、福祉事務所の資産調査や通帳確認によって発覚し、指導や処分の対象となるケースも後を絶ちません。正しい実態として、公的機関による貸付は極めて厳格な審査と必要性の精査を経て行われており、安易な資金調達の手段というよりも、生活再建に向けた最後のセーフティネットとしての位置づけが強いことを理解しておく必要があります。
申請時の注意点とトラブルを防ぐための重要チェックリスト
実際に緊急の資金確保や貸付の申請を行う際には、いくつかの重要な注意点を押さえておく必要があります。これを怠ると、申請が却下されたり、受給資格そのものに影響を及ぼしたりするリスクがあります。以下に、失敗しないための判断基準と注意点を挙げます。
独断での借入れや金銭のやり取りは、後々のトラブルの最大の原因となります。現状を包み隠さず伝え、正式な手順を確認しましょう。
貸付金はいずれ返済しなければならないお金です。将来の生活保護からの脱却や収入見込みがない状態での安易な借入れは、かえって生活を困窮させるため慎重な判断が大切です。
「審査なしで即日融資」「生活保護受給者歓迎」といった甘い言葉で誘う違法業者は、法外な高金利や脅迫的な取り立てで人生を破滅させます。絶対に利用してはいけません。
【生活保護緊急貸付】に関するよくある質問(FAQ)
Q1:生活保護を受けていても、銀行や消費者金融からお金を借りることはできますか?
A1:原則として認められていません。生活保護受給中の消費者金融などからの借入れは収入としてみなされるため、保護費が減額されたり、場合によっては不正受給として厳しく処分されるおそれがあります。
Q2:お金がどうしても足りない場合、ケースワーカーにはどう相談すればよいですか?
A2:「何にいくら足りないのか」「なぜその出費が必要になったのか」の理由を明確にし、隠さず正直に伝えてください。状況に応じて、臨時の扶助や適切な公的制度の利用を案内してもらえます。
Q3:社会福祉協議会の貸付金は、生活保護費から返済することになりますか?
A3:はい。多くの場合、毎月の生活保護費から計画的に返済額を差し引く、あるいは自己管理のもとで返済していく形になります。そのため、借りた後の生活費のバランスを十分にシミュレーションする必要があります。
生活保護受給中における緊急時の資金確保は、感情的にならず、冷静に公的制度のルールに則って進めることが何よりも大切です。2026年現在も、社会情勢の変化や物価高騰などに対応するため、福祉事務所や社会福祉協議会における相談体制のデジタル化や見直しが進められています。しかし、制度の根底にある「自立の助長」と「適正な保護の実施」という原則が変わることはありません。
いざという時に慌てず行動するためには、日頃からケースワーカーとの信頼関係を築き、困りごとがあれば早めに相談する習慣をつけることが一番の近道です。甘い誘いや非公式な方法に頼らず、正しい知識を持って生活の安定と確実なステップアップを目指していきましょう。