2026年現在も金融業界に大きな衝撃を与え続けている、メガバンクの貸金庫で発覚した前代未聞の巨額窃盗事件。日本の金融システムの根幹である「安全神話」を大きく揺るがしたこの事件は、信頼の裏をかく巧妙な手口や、金融機関の内部統制における深刻な綻びが次々と明るみに出たことで社会的な関心を集めました。本稿では、元行員による犯行の手口から金融庁による処分、そして裁判の判決確定に至るまでの経緯と真相を、客観的な事実に基づいて徹底的に紐解きます。
メガバンク貸金庫事件の概要:事件発覚の背景と社会的な衝撃
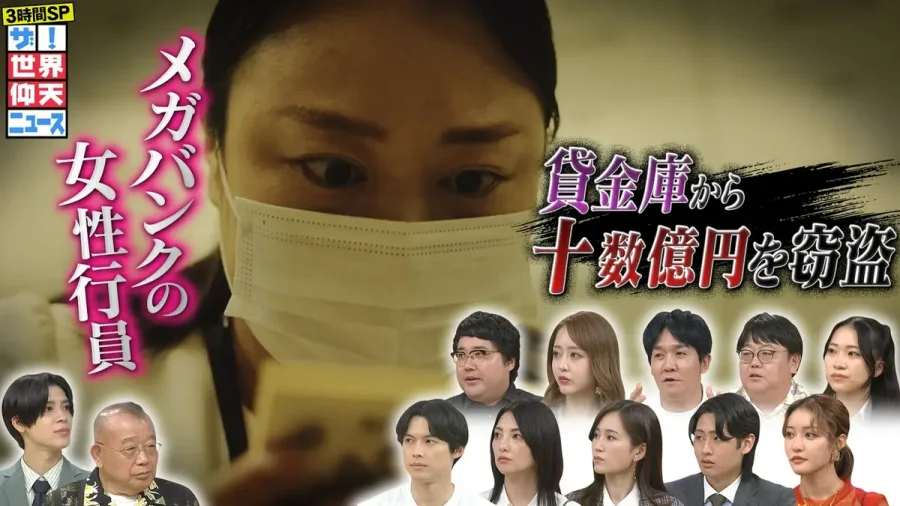
日本の金融機関において、貸金庫は顧客の資産を守る最も安全な場所として位置づけられてきました。しかし、メガバンクの一角である三菱UFJ銀行の店舗において、顧客が預けていた金塊や貴重品が相次いで消失する事件が表面化しました。報道各社や関係者の証言によると、被害総額は巨額に上り、被害に遭った顧客の多くが「まさか銀行の貸金庫から物が盗まれるとは思わなかった」と強いショックを表明しています。
この事件がこれほどまでに大きな波紋を呼んだ理由は、単なる一職員の犯罪にとどまらず、日本の金融インフラに対する「安全神話」そのものを根底から覆した点にあります。高度なセキュリティと厳格な二重管理が敷かれているはずのバックヤードで、いかにして長期にわたる不正が可能だったのか。その背景には、個人のモラルハザードだけでなく、組織的な監視機能の機能不全が存在していたことが後の調査で明らかになりました。
事件の主犯である元行員の素性と犯行の動機
本事件の実行犯となったのは、当時、当該店舗で貸金庫業務を含む重要なポジションを任されていた元行員でした。内部事情や店舗のセキュリティ構造を熟知していた立場を悪用し、顧客の信頼を裏切る形で犯行に及んだことが分かっています。公式発表資料や裁判での証言によると、動機としては私的な借金の返済や遊興費、多額の出費を穴埋めするための自転車操業的な心理が背景にあったとされています。
金融機関の行員は高度なコンプライアンス意識と倫理観が大切ですが、この元行員は周囲に巧妙に隠れながら、長期間にわたって少しずつ不正を重ねていきました。組織の目が届きにくい隙間を突き、自己の欲求を満たすために顧客の財産を標的にしたその手口は、極めて悪質であると各方面から厳しい批判を浴びました。
明るみに出た巧妙な手口と貸金庫管理の決定的な綻び
元行員が用いた手口は、貸金庫の仕組みや店舗内の動線を完全に把握していなければ実行不可能な巧妙なものでした。最大の手口の核心は「スペアキーの不正管理」および「マスターキーや顧客用鍵の取り扱いの虚偽」にあります。通常、貸金庫を開けるには顧客の鍵と銀行側のマスターキーの双方が必要ですが、元行員は管理体制の緩みや業務の属人化に乗じて、不正に入手または複製した鍵を使用しました。
また、監視カメラの死角や、顧客が利用した後に施錠状態を確認するプロセスの形骸化など、複数のチェックポイントが機能していなかったことが致命傷となりました。金融機関が誇る「厳重なセキュリティ」は、ルールを熟知した内部の人間が不正を行う場合には有効に機能しないという、構造的な綻びが露呈した瞬間でした。
【検証】事件発覚から裁判の判決確定までのタイムラインと事実
本事件がどのように発覚し、法的な裁きが下されたのか、その具体的な経緯を時系列の表に整理します。金融機関による内部調査から警察への通報、そして刑事裁判での懲役9年の判決確定に至るまでの流れは、今後の再発防止策を考える上でも極めて重要なデータとなります。
| 時期・タイミング | 発生した出来事・対応 | 公式発表および真相の検証 |
|---|---|---|
| 発覚前〜不正の継続期 | 元行員による長期的な貸金庫からの物品窃盗 | 内部の死角や管理の甘さを利用し、金塊や現金が徐々に持ち出される |
| 事件表面化(被害発覚) | 顧客からの申告および行内調査の開始 | 複数の被害が確認され、銀行側が警察へ刑事告訴および事実関係を公表 |
| 捜査・起訴フェーズ | 警察による強制捜査と元行員の逮捕・起訴 | 業務上横領および窃盗の容疑で送検され、全容解明に向けた調べが進行 |
| 裁判・判決確定期 | 刑事裁判における審理と判決(懲役9年)の言い渡し | 計画性や被害の甚大さが考慮され、求刑に対する実刑判決が確定 |
裁判においては、元行員の犯行の悪質性、被害額の大きさ、そして社会的影響の甚大さが厳しく断じられました。裁判所が下した「懲役9年」という判決は、金融機関における信用失墜の重さと、内部犯罪に対する司法の厳しい姿勢を明確に示すものとなりました。
金融庁の立ち入り検査とメガバンクが直面した安全神話の崩壊
事件を受け、監督官庁である金融庁は当該メガバンクに対して重大な関心を寄せ、詳細な報告徴収や立ち入り検査を実施しました。金融庁による調査の焦点は、単に個人の犯罪として処理するのではなく、経営陣のガバナンス体制や現場におけるコンプライアンスの浸透度、内部監査機能がなぜ機能しなかったのかという組織的な責任の追及にありました。
当時の頭取である半沢淳一氏をはじめとする経営陣は、一連の不祥事に対して深く陳謝し、顧客の信頼回復に向けた抜本的な経営改善計画の策定を余儀なくされました。「メガバンクであれば絶対に安全である」という社会通念が崩れ去ったことで、各金融機関は預金者や利用者に対する説明責任と、ガバナンスの立て直しという重い課題を突き付けられることとなりました。
事件から学ぶ教属防止策と今後の金融機関に求められる変革
本件を教訓として、三菱UFJ銀行をはじめとするメガバンク各社は、貸金庫業務を含む全般的なセキュリティの再点検と再発防止策の徹底を進めています。具体的には、以下のような厳格な改革が導入されています。
- 鍵管理の完全な二重化と電子化:物理的なスペアキーの依存を廃し、入退室記録や鍵の保管状況をデジタルでリアルタイム監視する仕組みへの移行。
- 業務の属人化の排除:特定の行員だけが同じ業務を長期にわたって単独で担当することを禁止する「ジョブローテーション」や複数人チェックの義務化。
- 内部通報制度の実効性向上:現場の不審な動きや違反行為を早期に発見・通報できる匿名性の高いコンプライアンス窓口の強化。
これらの対策は、失われた信頼を取り戻すための第一歩に過ぎません。テクノロジーの活用と人間の監視体制の双方をアップデートし続けることが、今後の金融業界に課された最大の責務といえます。
【メガバンク貸金庫事件】に関するよくある質問(FAQ)
Q1:被害に遭った顧客への補償や対応はどうなっているのですか?
A1:銀行側は被害を受けた顧客個別の事情を確認の上、事実関係に基づいた補償や謝罪の対応を進めています。貸金庫の約款や損害賠償の範囲については個別のケースごとに協議が行われ、信用維持の観点から解決に向けた協議が続けられています。
Q2:なぜ長期間にわたって犯行が発覚しなかったのですか?
A2:元行員が店舗内の管理システムの隙間を突き、監査の目を逃れるための巧妙な工作を行っていたためです。また、日常の業務において「現場の担当者を過度に信用する」という属人化した運用が定着しており、相互チェックの機能が十分に働いていなかったことが主な原因とされています。
Q3:他のメガバンクや地方銀行でも同様の事件が起きるリスクはありますか?
A3:本事件を契機に全国の金融機関が一斉に貸金庫や重要資産の管理体制を見直しました。現在はどこの銀行においても、従来型のアナログな管理から脱却し、デジタル監視や複数人承認プロセスの徹底によるリスク極小化が図られています。
メガバンクの貸金庫で起きた一連の巨額窃盗事件は、どれほど強固なブランドや歴史を持つ金融機関であっても、内部統制の綻びが致命的な信用失墜を招くという教訓を残しました。元行員に対する懲役9年の判決確定は司法的な区切りとなりましたが、組織が負った傷跡の深さは計り知れません。
今後は、形骸化したルールの見直しにとどまらず、全行員を対象とした倫理教育の徹底や、不正を許さない透明性の高い組織風土の醸成が不可欠です。利用者が安心して資産を預けられる環境を取り戻せるか否かは、今後の金融機関のたゆまぬ自己改革の継続にかかっています。