2026年現在、金融市場において「国債の金利」の動きが、私たちの日々の生活や家計に直結する重要テーマとして再び大きな注目を集めています。ニュースなどで「長期金利が上昇した」「日銀の政策金利引き上げに伴い債券利回りが変化した」といった報道を耳にする機会が増えましたが、その具体的な仕組みや、私たちの資産形成・住宅ローンなどにどのような影響を及ぼすのかを正しく把握できている方はまだ多くありません。
本記事では、国債の金利が決まる基本的なメカニズムから、最新の市場動向、金利変動がもたらすメリット・デメリット、そして私たちが取るべき判断基準まで、第一線の報道・編集の視点から徹底的に紐解いていきます。
国債の金利とは?基本の仕組みと発行から決定までの流れ
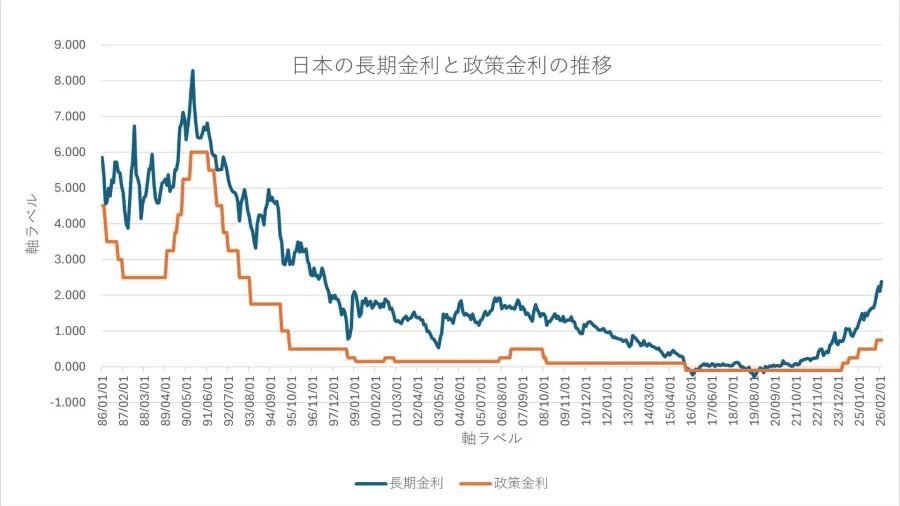
国債の金利を理解するための第一歩として、まずは国債がどのように発行され、どのような仕組みで金利が決まるのかを確認しておきましょう。国債とは、国が国の歳入をまかなうために発行する債券、いわば国に対する「借用証書」のようなものです。国債を購入した投資家は、満期を迎えるまでの間定期的に利子を受け取り、満期時には元本が全額戻ってきます。
国債の発行には、大きく分けて国が機関投資家等と協議してあらかじめ条件を決める「新発国債」の仕組みと、すでに発行された国債が投資家の間で売買される「流通市場」が存在します。特に市場で取引される国債の金利(利回り)は、需要と供給のバランスによって日々刻々と変動しています。
金利と債券価格の相反する関係性
国債の金利を語る上で欠かせないのが、「債券価格と金利は常にシーソーのように逆の動きをする」という基本原則です。債券価格が上がれば金利(利回り)は下がり、逆に債券価格が下がれば金利は上昇します。
例えば、市場の金利が上昇すると、新しく発行される国債にはより高い利息がつくようになります。そのため、過去に発行された低い利息の国債は相対的に魅力が薄れ、売却されて価格が下がります。この価格の下落によって、結果的に古い国債を購入した人の実質的な利回り(新発国債の利回り水準)が調整される仕組みになっています。この関係性は、個人向け国債や各種の運用商品を検討する際にも極めて重要な判断材料となります。
日本銀行の金利政策と長期金利の変動要因
国債の金利、とりわけ市場のベンチマークとなる「長期金利」の動きを大きく左右するのが、日本銀行が推進する金融政策です。近年、長短金利操作(イールドカーブ・コントロール)の修正や段階的な利上げなど、金融政策の枠組みは大きな転換点を迎えてきました。
長期金利の代表例である10年もの国債の利回りは、日銀の政策金利への期待値だけでなく、物価の動向、景気の回復具合、さらには海外(特に米国)の金利動向や世界的なインフレ圧力など、複雑な要因が絡み合って変動します。公式な金融政策の変更や市場の観測報道が出るたびに、債券市場や為替市場が敏感に反応する背景にはこうした構造があります。
| 金利変動の要因 | 市場・経済への具体的な波及効果 | 私たちの家計への影響 |
|---|---|---|
| 日本銀行の利上げ・政策変更 | 短期・長期金利の引き上げ圧力が強まり、国債の利回りが上昇する | 預金金利の上昇、住宅ローン(変動型・固定型)の金利上昇リスク |
| インフレ・物価上昇圧力 | 実質価値の目減りを防ぐため、より高い利回りを求める動きが活発化 | 資産の目減り対策として個人向け国債などの魅力が相対的に向上 |
| 海外金利(特に米国)の動向 | 国内外の投資マネーの移動を通じて、日本の長期金利にも上昇圧力が波及 | 円安・円高の変動を通じた輸入物価やエネルギー価格への二次的影響 |
国債金利の上昇が私たちの生活や家計に与える影響
国債の金利が上昇、あるいは変動することは、国の財政コストに影響するだけでなく、私たちの日常生活やマネープランに直接的なメリットとデメリットをもたらします。
まずメリットとしては、銀行の普通預金や定期預金の金利、あるいは「個人向け国債」の適用金利が引き上げられる点が挙げられます。長らく超低金利が続いてきた日本の家計において、預金や安全資産で利息がしっかり得られる環境が戻りつつあることは、預貯金を中心に資産を持つ層にとって朗報と言えます。また、国債の発行時には、新発国債の利回りが高くなるため、機関投資家や個人投資家にとって魅力的な運用先となります。
一方で、デメリットや注意すべき側面も少なくありません。代表的なものが住宅ローン金利への影響です。長期金利の上昇は、固定型の住宅ローン金利を引き上げる要因になりますし、将来的な金融政策の引き締めがさらに進めば、変動型の住宅ローン金利にも波及する可能性があります。加えて、国債の金利上昇は日本政府が抱える多額の国債の利払い費(国債費)を膨らませ、財政健全化に向けた大きなプレッシャーとなります。
2026年現在の動向と今後の見通し
2026年現在、金融市場は「金利がある世界」への適応を本格化させています。かつてのマイナス金利政策や大規模な国債買入れによる超低金利の時代から、市場機能が正常化しつつあるフェーズへと移行しており、国債の金利動向は日々エコノミストや市場関係者の鋭い監視下に置かれています。
今後の見通しとしては、国内の賃上げの定着や持続的な物価上昇のトレンドに伴い、日銀が追加的な政策修正を行うかどうかが最大の焦点となります。市場関係者の分析によると、金利の急激な乱高下リスクに備えつつ、分散投資や金利変動リスクを意識した資産管理の重要性が一段と高まっています。
【国債の金利】に関するよくある質問(FAQ)
Q1:個人向け国債の金利はどのように決まりますか?
A1:個人向け国債(変動10年など)の金利は、基準となる長期金利の動向に連動して半年ごとに見直される仕組みになっています。最低金利保証(年0.05%など)が設定されているため、元本の安全性を保ちながら金利上昇の恩恵を受けられるのが特徴です。
Q2:国債の金利が上がると、私たちの生活はどう変わりますか?
A2:預金金利や国債などの利息が増えるメリットがある一方で、住宅ローンや企業の借入金利が上昇するため、家計の負担増や企業の資金繰りに慎重な見極めが必要になるというデメリットもあります。
Q3:金利上昇局面で個人が取るべき対策は何ですか?
A3:変動金利と固定金利のバランスの見直しや、金利上昇に強い金融商品(個人向け国債や短期の預金など)の活用を検討し、自身の資産ポートフォリオのリスク管理を徹底が必要です。
ここまで、国債の金利が決まる仕組みや市場への影響、家計への具体的な波及について詳しく解説してきました。国債金利の変動は、単に経済ニュースの専門用語ではなく、私たちの預金、住宅ローン、そしてライフプラン全体の収支に直結する極めて身近な要素です。
これからの時代において失敗しないための判断基準としては、情報の変化に一喜一憂するのではなく、「金利がある世界」のメリット(預金・運用益の増加)とデメリット(ローン金利の上昇リスク)を正確に理解し、自身のライフステージに応じた柔軟な財務・資産管理を行うことが何よりも大切です。最新の金融政策や市場データに目を向けつつ、堅実な一歩を踏み出していきましょう。