2026年現在、日本人の2人に1人が生涯のうちに何らかのがんに罹患すると言われる中、医療技術の進歩や通院治療の普及に伴い、保障のあり方そのものが大きな転換期を迎えています。テレビCMや保険会社のパンフレットを見れば「がんへの備えは不可欠」と謳われていますが、本当にすべての人にがん保険が必要なのでしょうか。ネット上では「高額療養費制度があるから不要論」「貯蓄で十分だから意味ない」といった声も根強く聞かれます。
本記事では、公的医療保険の仕組みや実際の罹患率データを踏まえ、がん保険の必要性の本質を多角的に解説します。医療保険との違いや、貯蓄代替の可能性、自分にとって本当に必要な保障の選び方まで、現代の医療事情に合わせた実態を分かりやすくまとめました。
がん保険は本当に必要か?現代の罹患率データと医療の現実
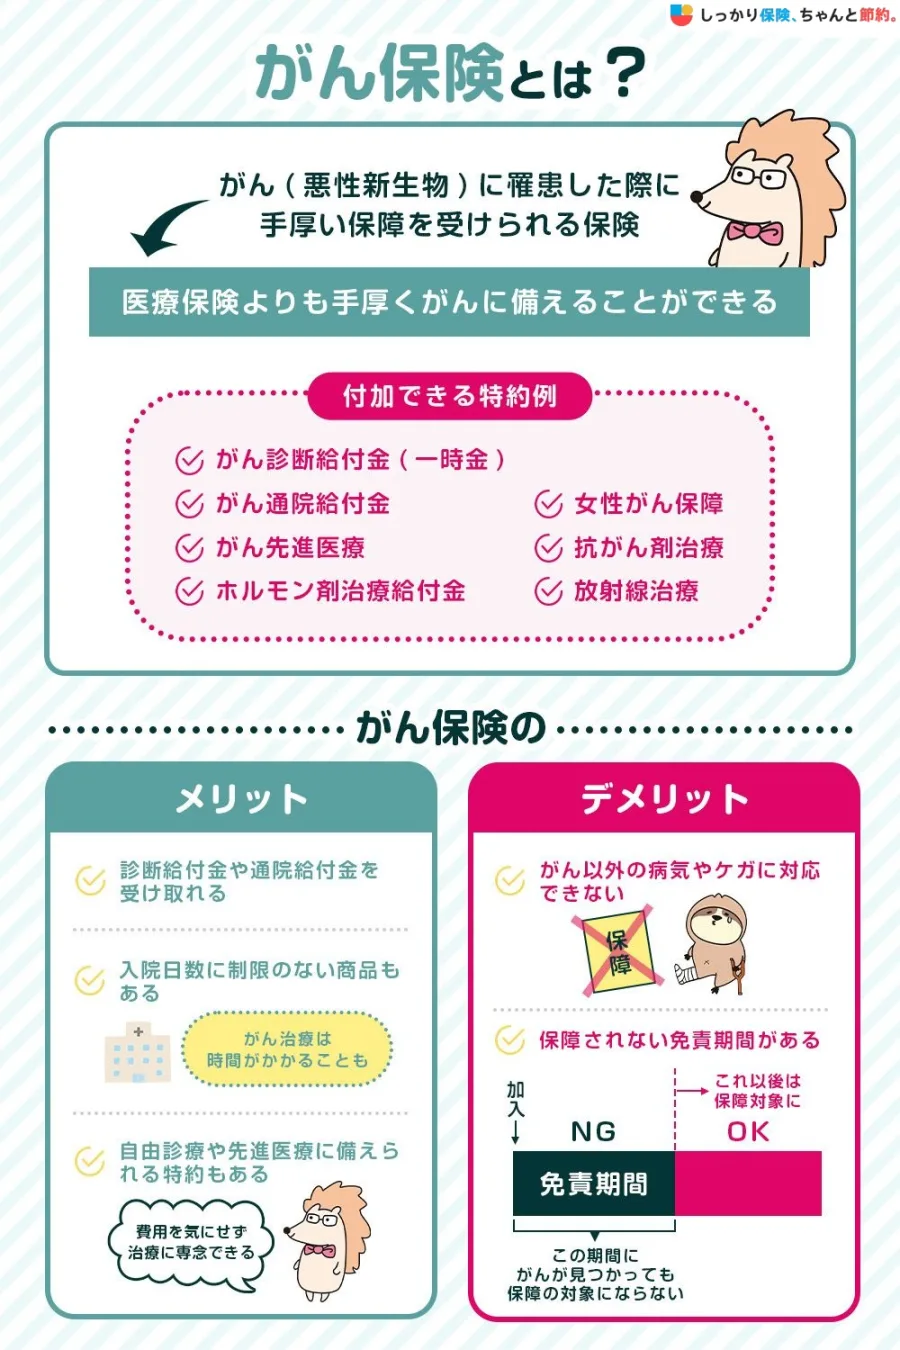
「がん保険は本当に必要なのか」という疑問に向き合うためには、まず日本におけるがんの罹患率や、近年の医療現場の実態を正確に把握する必要があります。国立がん研究センター等の公的統計データによると、日本人が一生涯の間に何らかのがんにかかる確率は男女ともに約50%に達しており、決して他人事ではないリスクとして日常に存在しています。
しかし、「確率が高い=必ずがん保険に入るべき」とは一概に言い切れません。議論の分かれ目となっているのは、近年のがん治療の大きな変化です。かつては「がんに罹患したら入院・手術」が主流であり、入院日数が長期化するため多額の入院費がかかりました。しかし、医療技術の進歩により腹腔鏡手術やロボット支援手術、さらには通院による分子標的薬治療や放射線治療が普及し、平均入院日数は短期化傾向にあります。
その結果、「入院日数をベースにした従来の医療保険」だけではカバーしきれない、通院メインの長期的な医療費や、就労制限による収入減少という新たな経済的リスクが浮き彫りになってきました。がん保険が本当に必要か否かは、こうした治療のトレンドと自身の生活基盤をどのように照らし合わせるかにかかっています。
がん保険と医療保険の違い:保障範囲と目的の比較
多くの人が混同しがちなのが「がん保険」と通常の「医療保険」の違いです。両者はどちらも病気やケガに備えるための保険ですが、その設計思想や保障のターゲットには明確な違いが存在します。保険選びで失敗しないためには、それぞれの役割を正しく理解しておくことが不可欠です。
通常の医療保険は、病気やケガによる「入院」や「手術」を主契約のベースとして広く浅く保障します。これに対し、がん保険は「がん」という特定の病気だけに特化している代わりに、がんと診断された際の一時金、がん治療を目的とした通院、抗がん剤治療、先進医療などを手厚くカバーする仕組みになっています。
以下の比較表に、がん保険と医療保険の主な違いとそれぞれの特徴を整理しました。
| 比較項目 | 医療保険(総合医療保険) | がん保険(特化型保険) |
|---|---|---|
| 保障の対象 | すべての病気・ケガ(免責事項あり) | 「がん(悪性新生物・上皮内新生物)」に限定 |
| 主な給付事由 | 入院日数、所定の手術・放射線治療など | がん診断一時金、がん入院・通院、抗がん剤治療など |
| 保障期間の傾向 | 終身または定期(短期・長期) | 終身または定期(保障の手厚さを重視) |
| 免責期間 | 通常なし(責任開始日から適用) | 契約後90日間の免責期間(待ち期間)があるのが一般的 |
| 主な目的 | 一般的な入院・手術費用の広範なカバー | 高額になりやすい抗がん剤や通院、長期化する経済的リスクへの備え |
このように、医療保険が「幅広い病気の入院への備え」を目的とするのに対し、がん保険は「がん特有の長期的かつ特殊な治療費・経済的リスク」に特化している点が大きな違いです。
「がん保険は意味がない・不要」と言われる理由と高額療養費制度の仕組み
ネット上や専門家の間でも「がん保険は意味がない」「入る必要はない」という意見が根強く存在します。その最大の根拠となっているのが、日本の優れた公的医療保険制度、特に高額療養費制度の存在です。
高額療養費制度とは、同一月(1日から月末まで)にかかった医療費の自己負担額が高額になった場合、所得に応じて定められた上限額を超えた分が後から払い戻される(または窓口での支払いが免除される)仕組みです。例えば、一般的な所得水準(年収約370万円〜約770万円)の場合、1ヶ月の医療費が100万円かかったとしても、窓口での自己負担額はおよそ9万円程度に抑えられます。
この公的制度があるため、「まとまった貯蓄があれば、保険料を払い続けるよりも貯金で十分医療費を賄える」というのががん保険不要論の核心です。加えて、がん保険には契約から通常90日間の「免責期間(待期期間)」が設けられており、この期間内にがんと診断されても給付金が支払われないことや、特約を付けすぎると保険料が割高になる点も「意味がない」と批判される理由になっています。
貯蓄で代替できるか?がん治療における「見えない費用」の現実
高額療養費制度がある一方で、「本当に貯蓄だけでがん治療のすべてをカバーできるのか」という疑問が残ります。公的医療保険はあくまで「医療行為そのもの」の保険診療の範囲を対象としており、実は健康保険が適用されない費用や、治療以外の経済的負担(いわゆる「見えない費用」)は自己負担となります。
具体的には、以下のような費用の発生が挙げられます。
- 先進医療の技術料:公的医療保険の対象外となるため、技術料(数百万円に及ぶ場合もある)は全額自己負担となります。
- 差額ベッド代(特別療養環境室料):入院時の個室利用などを希望した場合の日額費用。
- 通院治療にかかる交通費・宿泊費:専門病院への遠方通院が長期化した場合の交通費や宿泊費。
- 収入の減少(就労制限):休職や働き方の変更に伴う給与・収入のダウン。
これらの費用は高額療養費制度の適用外であるため、数百万円単位の貯蓄が手元にない場合、治療の選択肢が狭まってしまうリスクがあります。がん保険の必要性を見極める際は、自身の現在の貯蓄額がこうした「医療費以外の負担」を十分に耐えうるかどうかが重要な分水嶺となります。
自分にとって加入すべきかの判断基準:向いている人・不要な人
では、具体的にどのような人ががん保険への加入を検討すべきで、どのような人が不要といえるのでしょうか。個人のライフステージや資産状況に応じた具体的な判断基準を整理します。
がん保険への加入が前向きに検討される人- 手元の貯蓄がまだ十分に蓄えられていない若年層・子育て世代:万が一の際、治療費や生活費を賄うための十分な金融資産が手元にない場合、少額の保険料で大きな一時金を得られるがん保険は有効なクッションとなります。
- 自営業者やフリーランスなどの保障が手薄な人:会社員のような傷病手当金制度がないため、働けなくなった場合の収入減がダイレクトに家計を直撃します。
- 先進医療や自由診療を含めた幅広い選択肢を確保したい人:最新の治療法を経済的な理由で諦めたくないという強い希望がある場合、特約の活用が役立ちます。
- 十分な金融資産・貯蓄がある人:万が一数百万円の医療費や一時的な収入減が発生しても、生活や老後資金に全く影響を与えないだけの十分な貯蓄がある場合は、保険に頼る必要性が低くなります。
- 会社の福利厚生(手厚い傷病手当金や独自の医療保障)が非常に充実している人:長期間の休職でも一定の収入が保証されている大企業等の場合、経済的リスクが大幅に軽減されます。
【がん保険は必要か】に関するよくある質問(FAQ)
Q1:がん保険に入るなら、どのような保障(特約)を重視すべきですか?
A1:現代のがん治療は通院や薬物療法(抗がん剤治療)が中心となっているため、入院日数に応じた給付金よりも、「がん診断一時金」や「抗がん剤・放射線治療特約」、および「先進医療特約」を重視して設計するのが一般的で効率的です。
Q2:すでに医療保険に加入している場合でも、がん保険は別に入るべきですか?
A2:加入中の医療保険に「がん先進医療特約」や手厚い「一時金特約」が付帯されている場合は、必ずしも追加でがん保険に加入する必要はありません。ただし、通常の医療保険のみではがんの長期通院や高額な抗がん剤治療に対するカバーが不足していないか、保険証券や契約内容を一度見直してみることをおすすめします。
Q3:がん保険の「免責期間(90日間)」とは何ですか?注意点はありますか?
A3:がん保険は契約が成立した後、通常90日間の「免責期間(待ち期間)」が設けられます。この期間中にがんと診断されても保険金や給付金は支払われません(責任開始日は90日経過後の翌日等となります)。そのため、健康不安を感じてから慌てて加入しても、その直後に診断された場合は保障の対象外となってしまう点に注意が必要です。
がん保険はすべての人に一律で必要なものでも、逆に完全に無意味なものでもありません。その必要性は、国の公的医療保険制度や高額療養費制度を正しく理解した上で、個人の「貯蓄額」「家族構成」「働き方」によって一人ひとり異なります。
2026年現在、医療技術は日進月歩で進化し続けており、がんは「不治の病」から「長く付き合いながら治療する病気」へと変化しています。だからこそ、表面的な情報や「不要論」だけに惑わされることなく、自身のライフプランにおいて「万が一の医療費や収入減に耐えうるだけの経済的基盤があるか」を冷静に見極めることが、失敗しない保険選びの最大の判断基準となります。