2026年現在のキャッシュレス化の進展に伴い、大学生のうちからクレジットカードを1枚持っておくことは、日常生活の利便性向上だけでなく、社会人への第一歩としても非常に重要になっています。初めてクレジットカードを作るにあたって、「審査に通るか不安」「年会費やポイント還元率はどれがお得なの?」「海外旅行やオンラインショッピングで安心して使えるカードはどれ?」といった疑問を抱えている学生や保護者の方も少なくありません。
本記事では、大学生のライフスタイルに最適な年会費無料カードの比較から、審査の仕組み、親の同意に関する注意点、そして2026年の最新キャッシュレス事情まで、メディアの第一線で活躍する専門編集部が徹底的に解説します。
1. 大学生がクレジットカードを持つメリットと2026年のキャッシュレス事情
大学進学や一人暮らしを機に、現金中心の生活からキャッシュレス決済へと移行する若者が急増しています。2026年現在の日本国内における決済市場では、スマートフォン決済やタッチ決済の普及がさらに加速しており、クレジットカードは単なる「買い物の支払いツール」以上の役割を持っています。
大学生がクレジットカードを持つ最大のメリットは、日常の買い物や通学時の定期券購入、教科書のオンライン購入などで効率よくポイントを貯められる点です。また、多くの学生カードには手厚い海外旅行傷害保険やショッピング保険が自動付帯または利用付帯しており、卒業旅行や語学研修、留学の際にも大きな安心材料となります。加えて、在学中からクレヒス(クレジットヒストリー:信用情報)を健全に築いておくことは、将来的に社会人となってから住宅ローンやマイカーローン、さらにはビジネス用のビジネスカードを組む際にも有利に働きます。
2. 大学生のクレジットカード審査の仕組みと親の同意の必要性
「自分に収入がないけれど審査に通るのだろうか」という不安を持つ大学生は非常に多いですが、結論から言うと、満18歳以上(高校生を除く)であれば、大学生は自分名義でクレジットカードを申し込むことが可能です。
クレジットカードの審査において、学生の場合は「本人に安定した継続収入があるか」よりも、「親権者(保護者)の経済的信用力」が重視される傾向にあります。そのため、アルバイトをしていない無収入の学生であっても、審査に通過するケースが多々あります。ただし、民法改正により成人年齢は18歳となりましたが、多くのクレジットカード会社では、18歳および19歳の未成年者が申し込む際には親権者の同意(確認の連絡など)が必要となる点に注意が必要です。トラブルを防ぐためにも、あらかじめ保護者に相談した上で申し込むのが賢明です。
3. 【徹底比較】大学生におすすめの人気クレジットカード厳選モデル
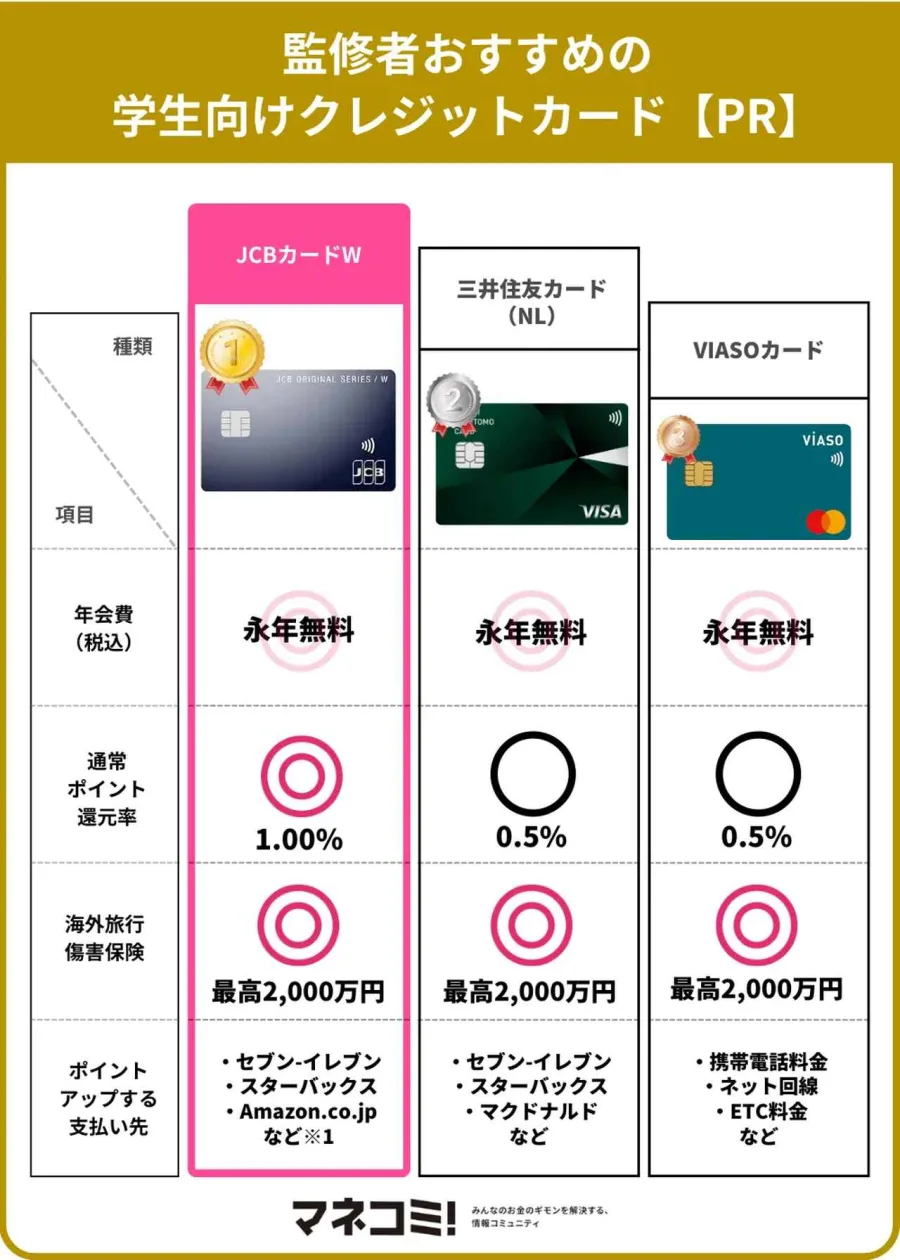
数あるクレジットカードの中から、大学生のライフスタイルに本当にマッチする人気カードを厳選しました。それぞれの特徴やメリットを比較し、自分にぴったりの1枚を見つけてください。
| カード名 | 年会費 | ポイント還元率 | 主な特徴・おすすめポイント |
|---|---|---|---|
| 三井住友カード(NL) / 学生ポイント | 永年無料 | 通常0.5%〜(対象店舗で最大7%など) | ナンバーレスで安全性抜群。学生ポイント対象サービス(サブスクや携帯料金等)の利用でポイントがザクザク貯まる。 |
| JCB CARD W student | 永年無料 | 1.0%〜(いつでも2倍以上) | 18歳〜39歳限定のJCB Wの学生向けモデル。高い還元率と充実した海外旅行保険が魅力。 |
| エポスカード | 永年無料 | 0.5%〜 | マルイでの優待に加え、海外旅行傷害保険が自動付帯。初心者でも安心のサポート体制。 |
| 学生専用ライフカード | 永年無料 | 0.5%〜 | 海外での利用分がキャッシュバックされる特典や、学生限定の手厚い旅行保険が大きなメリット。 |
上記の通り、各社とも学生向けの優待やポイントアッププログラムを用意しています。普段よく利用する店舗やサービス(コンビニ、飲食店、オンラインショッピング、サブスクリプション)に合わせて選ぶのが、最も賢い選び方といえます。
4. 各カードの詳細と選び方の基準:三井住友・JCB・エポス・ライフの強み
比較表で取り上げた主要なカードには、それぞれ明確なターゲットと強みがあります。
三井住友カード(NL)の学生ポイントは、セキュリティ面を重視しつつ、日常の身近な店舗(コンビニや飲食店など)で圧倒的な還元率を誇る点が最大のメリットです。専用の学生ポイントプログラムにより、対象のサブスクや携帯料金の支払いでボーナスポイントが還元されるため、スマホ代やエンタメ費用を節約したい学生に最適です。
一方、JCB CARD W studentは、「どこで使っても基本還元率が通常のJCBカードの2倍(1.0%以上)」というシンプルかつ強力なメリットがあります。Amazonやスターバックスなどのパートナー店でさらに還元率が跳ね上がるため、普段のショッピングやカフェ利用が多い学生から高い評判を得ています。
また、丸井グループが発行するエポスカードは、年会費無料でありながら自動付帯の海外旅行傷害保険が充実していることで有名です。卒業旅行や短期留学を計画している学生にとって、持っているだけで保険が適用される点は非常に心強い味方となります。加えて、学生専用ライフカードも同様に海外旅行保険が自動付帯するほか、海外でのショッピング利用額の一定割合がキャッシュバックされる独自の留学・旅行支援特典を備えています。
5. 大学生がクレジットカードを使う上での注意点と安全対策
クレジットカードは非常に便利である反面、使い方を誤ると思わぬトラブルに巻き込まれる危険性があります。大学生が安全にキャッシュレスライフを送るために、以下のポイントを必ず守りましょう。
第一に、「リボ払い」や「分割払い」の仕組みを正しく理解し、計画的に利用することです。毎月の支払額を抑えられるリボ払いは、高額な手数料(金利)が発生するため、気づいた時には多額の借金になってしまうケースがあります。基本的には「1回払い」を原則としましょう。
第二に、利用明細のこまめな確認とセキュリティの徹底です。スマートフォンアプリを活用して、毎月の利用金額をリアルタイムで把握し、身に覚えのない請求がないかチェックする習慣をつけましょう。また、クレジットカードの番号や裏面のセキュリティコードをSNSなどに絶対に投稿しない、他人に貸さないといった基本的な管理も欠かせません。
【大学生クレジットカード】に関するよくある質問(FAQ)
Q1:アルバイトをしていない無収入の大学生でも本当にカードを作れますか?
A1:はい、作ることが可能です。学生向けのクレジットカードは本人の収入よりも世帯の信用を重視するため、アルバイト未経験や無収入であっても審査に通るケースが多くあります。
Q2:親に内緒でクレジットカードを作ることはできますか?
A2:18歳および19歳の未成年者の場合、多くのカード会社で申し込む際に親権者の同意確認が行われます。そのため、基本的には保護者に事前に相談し、同意を得てから申し込むのがスムーズです。
Q3:海外留学や卒業旅行を予定しています。どのカードが一番おすすめですか?
A3:海外旅行保険が自動付帯する「エポスカード」や、海外での利用特典が充実している「学生専用ライフカード」が特におすすめです。万が一の病気やケガ、携行品損害に備えることができます。
2026年現在、キャッシュレス化の波はますます日常の隅々にまで浸透しており、大学生にとってクレジットカードは単なる決済手段を超えたライフラインの一つとなっています。年会費無料でありながら手厚いポイント還元や保険が受けられる「三井住友カード ナンバーレス」や「JCB CARD W student」をはじめ、自身のライフスタイルやよく利用するサービスに合わせた1枚を選ぶことが何よりも重要です。
「リボ払いを避ける」「利用明細をアプリで毎日確認する」といった正しい知識と節度を持った利用を心がければ、クレジットカードは学生生活をより豊かで快適にする心強いパートナーとなります。初めての1枚を賢く選び、安心でスマートなキャッシュレス生活をスタートさせましょう。